流動性陷阱
有錢,跟現在拿得出錢,是兩回事。
查看逐字稿
我有一個朋友,
最後破產了。
但他一開始,
不是沒錢。
手上有現金,也有定存。
先看一段常見的推介情境。
這筆定存到期了喔。
可以換個長期存錢的方式。
錢也沒有不見啊,
還能順便幫未來做好規劃。
我以為就是繼續存定存。
以前甚至有人,
以為自己是在辦定存。
後來才知道,
簽下去的竟然是保險。
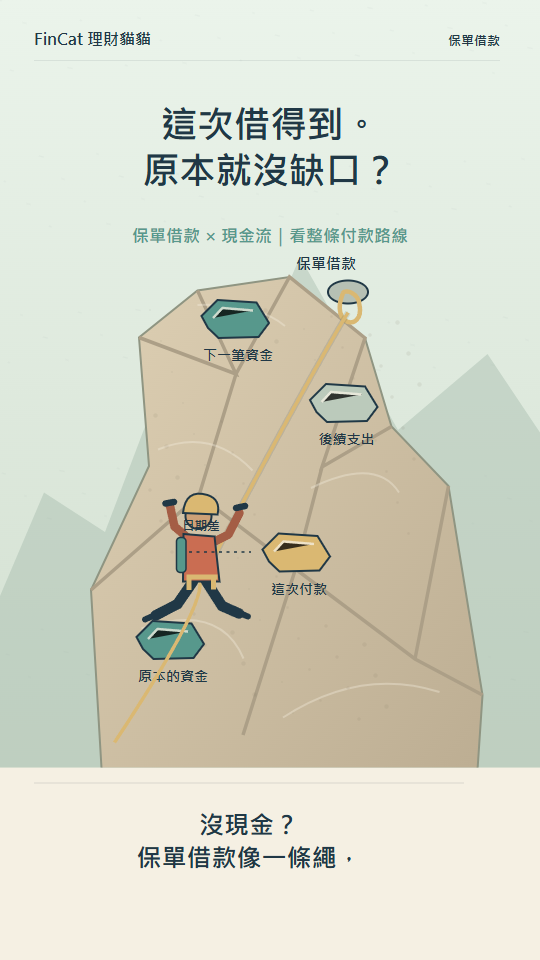
最麻煩的是,真的需要用錢時,
兩者根本不是同一回事。
這是情境重演,
不能當作這位朋友的親身經歷。
回到朋友的故事。
後來,他把相當一部分
容易動用的錢,
放進了長期保單。
錢看起來還在,
也像是替未來做好了安排。
真正出事,
是他後來需要大量現金的時候。
帳面上有資產,
可是急用的現金,
拿不出來。
解約,可能有損失;
不解約,現金又不夠。
該繳的錢,還是要繳。
每補一個洞,
下一步就更難。
後來,他的財務狀況繼續惡化,
最後走到破產。
我不會跟你說,
是一張保單讓他破產。
但把原本能救急的錢鎖住,
真正出事的時候,
你會少掉很多選擇。
有錢,跟現在拿得出錢,
是兩回事。
做長期配置前,
先別急著問最後有多少。
先問:如果我明天需要錢,
我還剩多少選擇?
分享這隻貓貓
一句話重點
如果我明天需要錢,我還剩多少選擇?
這支在拆什麼
這是情境重演,不能當作這位朋友的親身經歷。回到朋友的故事。 我不會跟你說,是一張保單讓他破產。 但把原本能救急的錢鎖住,真正出事的時候,你會少掉很多選擇。
把條件說完整